图片来源:视觉中国
蓝鲸新闻10月12日讯(记者 孙煜)老牌百货企业跨界并购,一举拿下尚在亏损状态的光芯片企业控制权。
2026年10月11日晚间,东百集团(600693.SH)公告称,其全资子公司东百创智拟以暂定3.16亿元股权转让对价,收购杭州快灵光电科技有限公司(简称:快灵光电)52.6667%股权。
交易完成后,快灵光电及其全资子公司浙江光特(简称:光特科技)将纳入东百集团合并报表范围,这家以“商业零售+仓储物流”为核心主业的上市公司,由此跨界切入光芯片赛道。
公告显示,快灵光电目前仍处亏损状态,整体估值更是较账面净资产增值逾7倍。公告披露当晚,上交所下发监管工作函,涉及对象为上市公司、董事、高级管理人员、控股股东及实际控制人,处理事由为“关于福建东百集团股份有限公司收购资产事项的监管工作函”。
估值与对赌,标的公司尚未跨越盈亏平衡线
快灵光电成立于2014年,由国家级领军人才专家叶瑾琳博士带领的海归团队创立,作为持股及融资平台,实际经营由其全资子公司光特科技开展。
具体到此次收购,根据公告,东百创智拟受让叶瑾琳所持约10.5815%股权及其他股东合计约42.0852%股权,交易完成后将持有快灵光电52.6667%股权,成为控股股东。
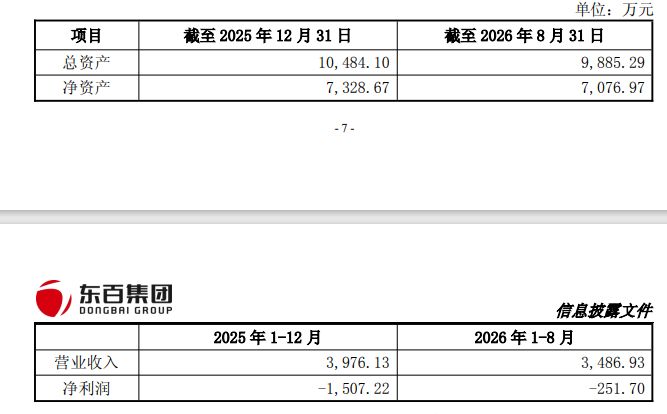
本次交易暂定对价3.16亿元,对应标的公司100%股权整体估值为6亿元。以2026年8月31日为评估基准日,快灵光电股东全部权益账面价值为7076.97万元,评估值6.12亿元,增值率高达764.35%。
公告显示,快灵光电2025年度营业收入3976.13万元,净亏损1507.22万元;2026年1—8月营业收入3486.93万元,净亏损251.70万元。收入结构方面,激光雷达是当前主要收入来源,2025年及2026年1—8月收入占比分别为73.51%和52.23%;光通信领域增速明显,营收占比由16.79%升至40.08%。
值得一提的是,快灵光电目前存在客户集中度较高的问题,2025年及2026年1—8月,前五大客户收入占比分别为79.35%和59.63%,这也意味着,与五大客户的任何业务变动,都将给公司业绩造成一定影响。
支撑起快灵光电高估值的,是一份颇为激进的业绩对赌协议。创始人叶瑾琳承诺,快灵光电2027年至2029年扣非归母净利润分别不低于1000万元、4000万元、1亿元,三年累计1.5亿元。若未达标,将调整交易估值并由叶瑾琳实施业绩补偿,同时设置减值补偿及股权质押安排。
七十年老牌零售企业,面临营收增长放缓的困局
东百集团的前身是1957年成立的福州东街口百货商店,1993年在上海证券交易所挂牌上市,是福建省第一家上市的商业企业。2016年起,东百将业务从传统商业零售拓展至仓储物流,2026年半年报显示,商业板块涵盖东百中心、兰州中心等标杆项目,物流项目累计达到18个。
从近年来业绩表现看,财报显示,2023年-2025年,东百集团的营收分别为18.86亿元、18.16亿元、18.47亿元;归母净利润分别为0.35亿元、0.43亿元、0.46亿元。2026年上半年,东百集团营收9.44亿元,同比增长仅1.68%;归母净利润0.75亿元,同比增长4.44%。
近三年半的时间,东百集团营收增长几乎持平,利润也并无太大波动。然而,作为零售企业的东百集团现金流状况较好,2023-2025年累计产生的经营现金流净额超18亿元,在零售业竞争激烈的当下,跨界成了东百集团寻求增长的方式之一。
从行业的角度看,东百集团切入当前热门的光芯片赛道并无问题,然而,有业内人士指出,光芯片行业是技术密集型行业,投入周期较长,快灵科技不足4000万的年营收规模,在国内市场尚处于追赶者的位置,此外,跨界并购天然有着“隔行如隔山”的困境,标的公司未来的业绩变化,将直接影响东百集团的利润。
上交所的监管工作函,也针对上述风险展开,截至目前,东百集团尚未给出具体回复。此次跨界并购究竟是“破局之举”还是“冒险一搏”,仍有待市场后续观察。


