(图片来源:视觉中国)
蓝鲸新闻10月28日讯(记者 严沁雯)10月28日晚间,南京银行(601009.SH)披露三季报。前三季度,该行实现营业收入471.90亿元,同比增长12.49%;实现归属于股东净利润194.51亿元,同比增长8.03%。
截至三季度末,南京银行资产总额达3.29万亿元,较上年末增长8.77%。资产质量方面,不良贷款率为0.83%,与年初持平;拨备覆盖率为321.15%,较上年末提高7.53个百分点。
从收入构成看,利息净收入成为业绩增长的主要支撑,非息收入则仍面临一定压力。
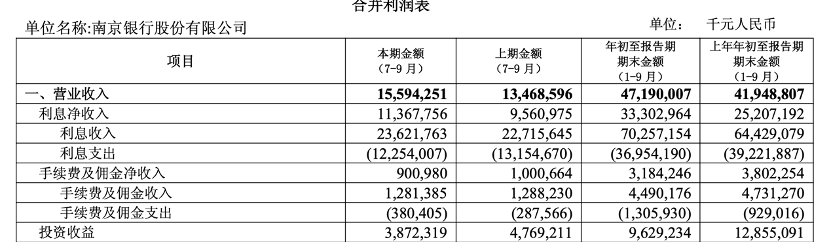
前三季度,南京银行实现利息净收入333.03亿元,同比增长32.12%,占营业收入的比重升至70.57%。相比之下,手续费及佣金净收入、投资收益分别同比下降16.25%和25.10%。
(图片来源:南京银行三季报)
就单季度表现而言,第三季度南京银行实现营业收入155.94亿元,同比增长15.78%;利息净收入113.68亿元,同比增长约18.90%。
同期,南京银行手续费及佣金净收入为9.01亿元,同比下降约9.97%,投资收益为38.72亿元,同比下降约18.81%。两项收入的同比降幅虽均较前三季度累计水平收窄,但尚未转为正增长。
值得一提的是,前三季度南京银行的营收增速快于净利润增速。财报显示,营业支出中的减值损失占比较大。该行前三季度信用减值损失142.49亿元,上年同期99.90亿元,同比增42.63%。
而从贷款结构看,南京银行的信贷增长重心仍在企业端。
截至9月末,南京银行贷款总额为1.57万亿元,较上年末增长10.14%。其中,企业贷款余额为1.22万亿元,较上年末增长12.33%。
南京银行在三季报中称,公司金融板块锚定价值创造导向,紧扣区域经济发展需求,加快推动实施“1055”产业深耕行动,纵深推进实体转型。
与对公端相比,南京银行零售贷款增速相对较低。截至9月末,零售贷款余额为3452.83亿元,较上年末增长3.05%。前三季度,企业贷款增加约1343亿元,零售贷款增加约102亿元,前者贡献了贷款增量的约93%。
南京银行于同日公布了《2026年中期利润分配方案公告》,拟每股派送现金股利0.33122元(含税),共计派发现金股利40.95亿元,占2026年半年度合并报表中归属于上市公司股东的净利润的30%。
截至10月28日收盘,南京银行报11.90元/股,跌幅1%。


