蓝鲸新闻11月2日讯(记者 赵凯)被称“中国户外鼻祖”的探路者于近日发布最新季报。2026年第三季度,公司增收不增利,营业收入同比增长32.85%至3.98亿元;归母净利润则由盈转亏,亏损5810.14万元——这几乎是探路者整个上半年的利润。
拉长时间看,探路者前三季度营业收入约为13.28亿元,同比增长39.35%;归母净利润约为-684.84万元,同比由盈转亏。
拆分业绩不难发现,主要增长引擎并非它起家的户外主业,而是快速膨胀的芯片业务——期内营收同比增长199.88%;户外业务虽迎来回暖,经营利润却被费用投入持续消耗。
作为国内户外用品行业的 “鼻祖”、创业板首家上市的户外企业,探路者曾经站在行业的潮头。而如今,户外市场格局大变,这位起步最早的探路者似乎有些“掉队”了。
“户外鼻祖”面目模糊?户外营收起伏波动、官渠产品大量低至四折
1999年成立的探路者,是国内第一批入局户外赛道的本土品牌。其2009年登陆创业板,营收从当年的2.94亿元一路攀升至2015年38.08亿元的峰值,是彼时毫无争议的行业“一哥”。但这门先发优势,未能转化为持续的增长动能。
纵览探路者2021年-2025年的业绩,户外业务营收分别为 12.42 亿元、11.31 亿元、12.57 亿元、13.69 亿元、11.51 亿元,同比增长 36.58%、-8.96%、11.21%、8.91%、-15.96%。其户外业务出现波动,五年间两次营收收缩。
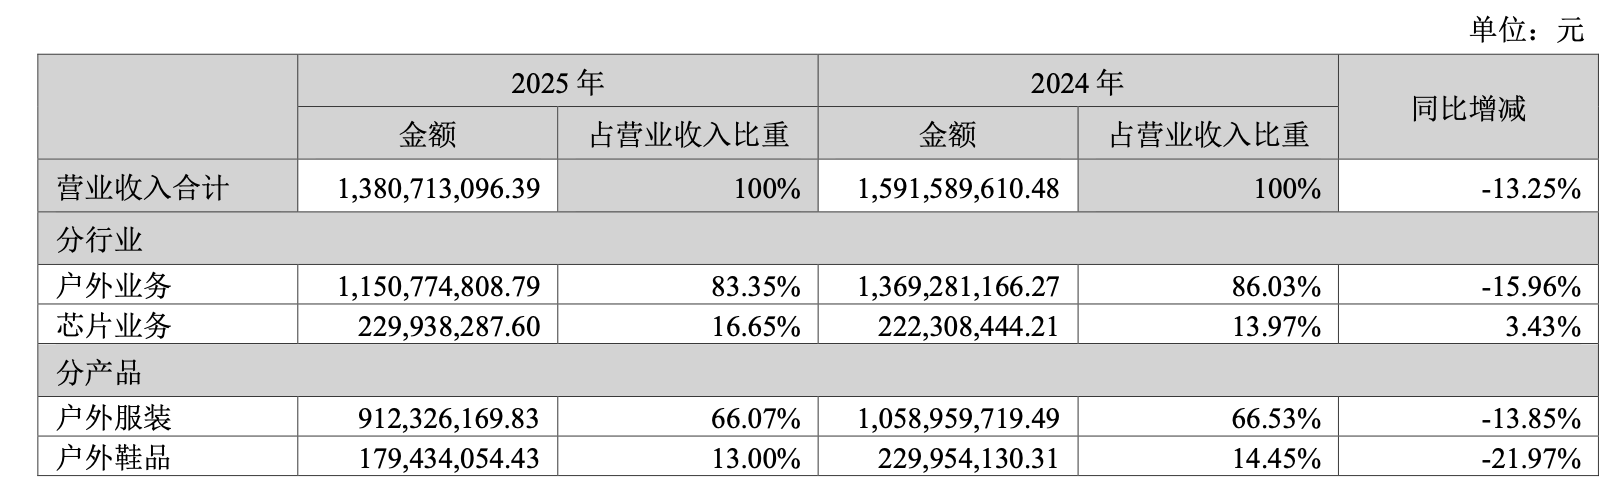
横向对比同行更能感受到压力。
在探路者户外收入常年徘徊在10多亿水平时,始祖鸟在中国起飞,巴塔哥尼亚、迪桑特、萨洛蒙等纷纷挤入中产的衣柜,骆驼、凯乐石、伯希和等国产户外品牌也强势崛起。赛道风口席卷而来,较早入局的探路者却始终没能跳出增长天花板。
探路者并非缺少专业背书。截至2025年末,探路者已参与起草/制定国标21项、行标21项、团标5项,获授有效专利156项。品牌发展早期,其代言人是登顶珠峰的王石;它还先后为中国南(北)极考察队、珠峰高程测量队等提供服装装备支持。
但硬核的技术背书,似乎未能转化成清晰的品牌标签。在回答投资者问询时,探路者曾表示:“公司目前以泛户外化为基础,通过高端产品体现技术专业度。” 但从大众市场端看,它没有跑出充分破圈的标杆单品;专业圈层里,它的辨识度又不足以和头部硬核品牌抗衡。
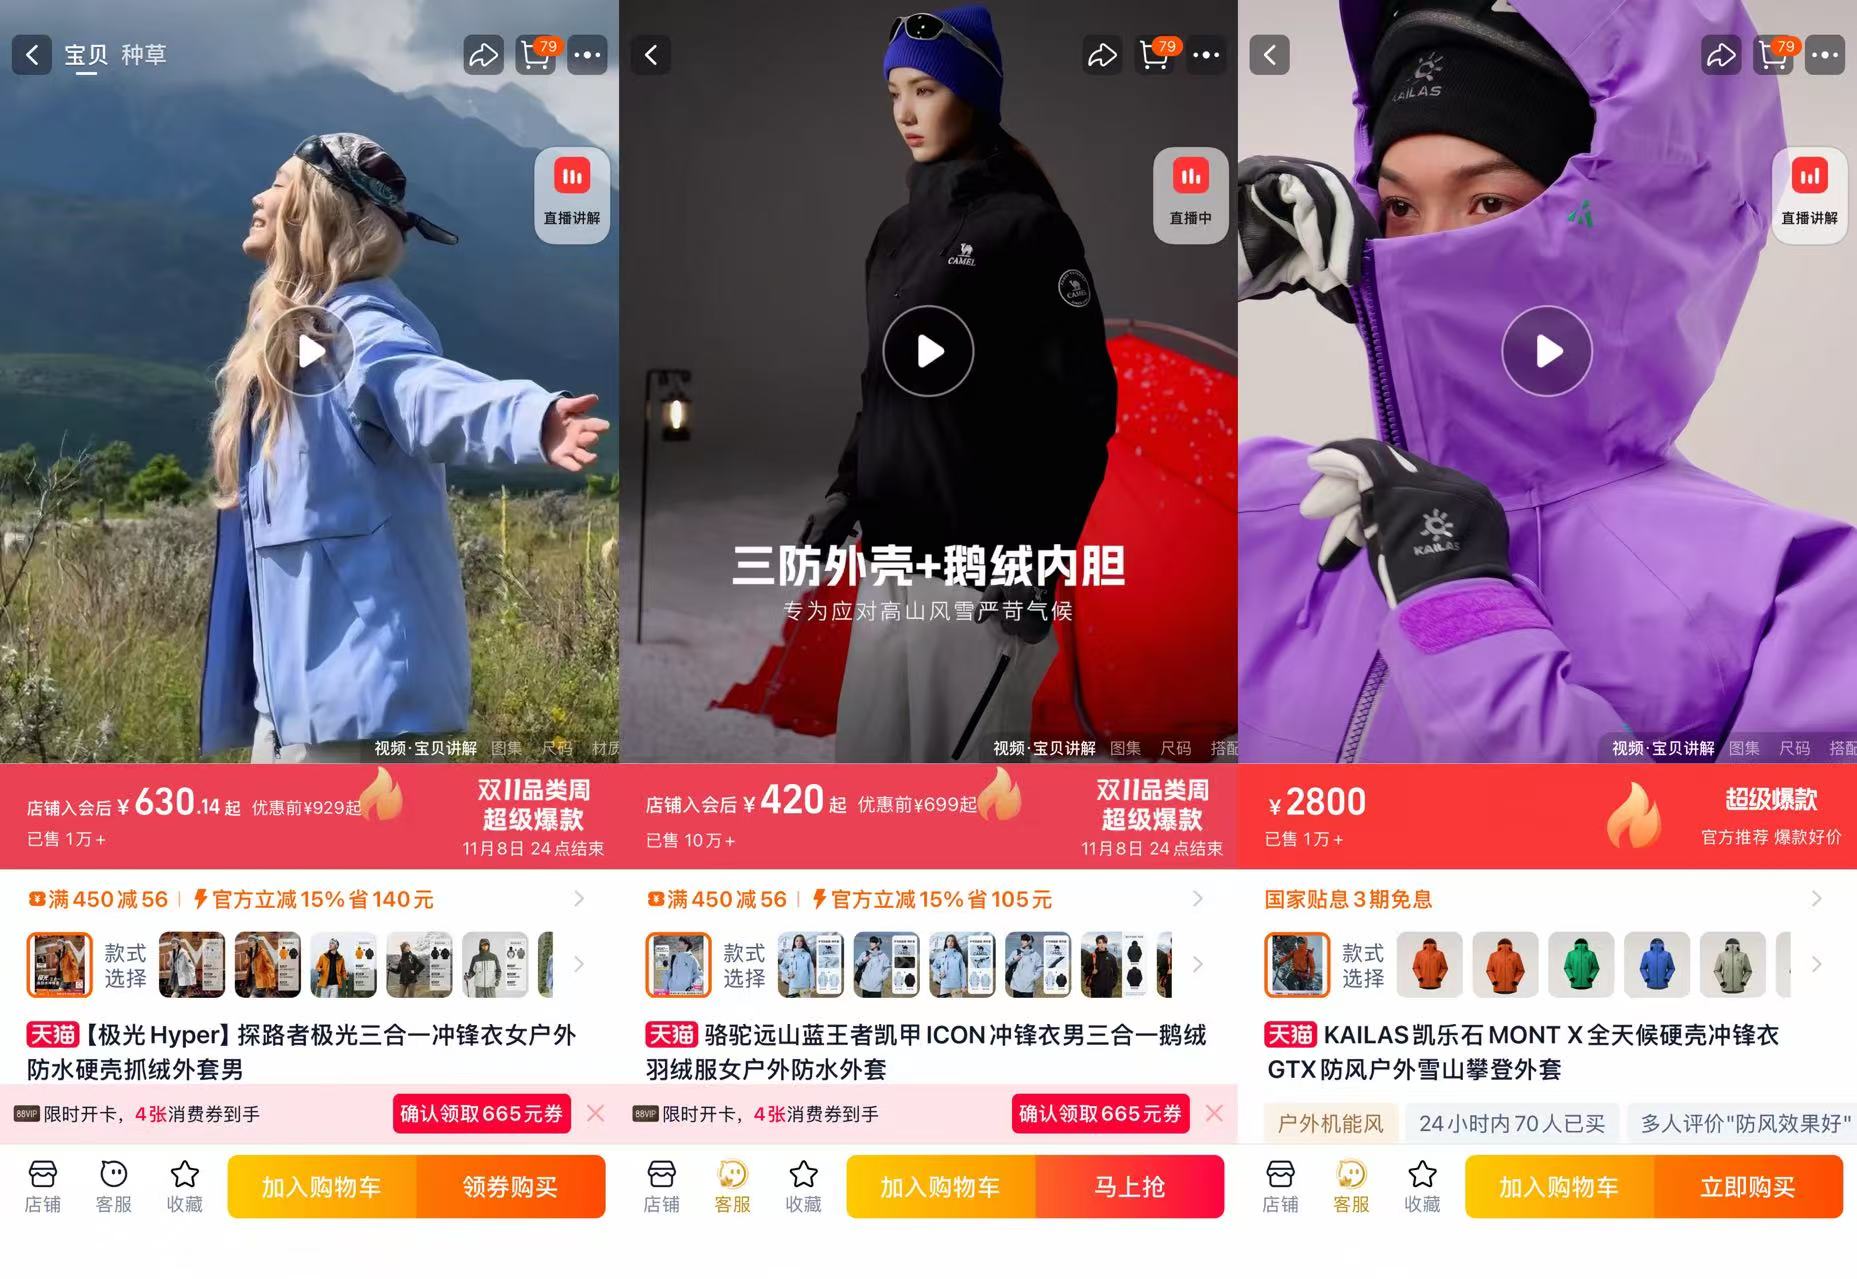
以探路者淘宝官方旗舰店为例,卖得最好的产品是折扣639元的极光三合一冲锋衣,页面显示售出1万+。而骆驼店内热销的420元三合一羽绒服已售超10万;凯乐石淘宝店里最好卖的冲锋衣则是2800元的MONT X硬壳冲锋衣,同样售出超万件。
从渠道看,同行都在争抢核心商圈铺位、做大形象店的时候,探路者的表现却不太高调。
以上海为例,点评网站显示探路者约有8家门店,其中不止一家为折扣店。在点位相对较好的第一百货、八佰伴门店,其产品陈列也较为密集,多产品挂着显眼的“一口价”、“四折优惠”标签。
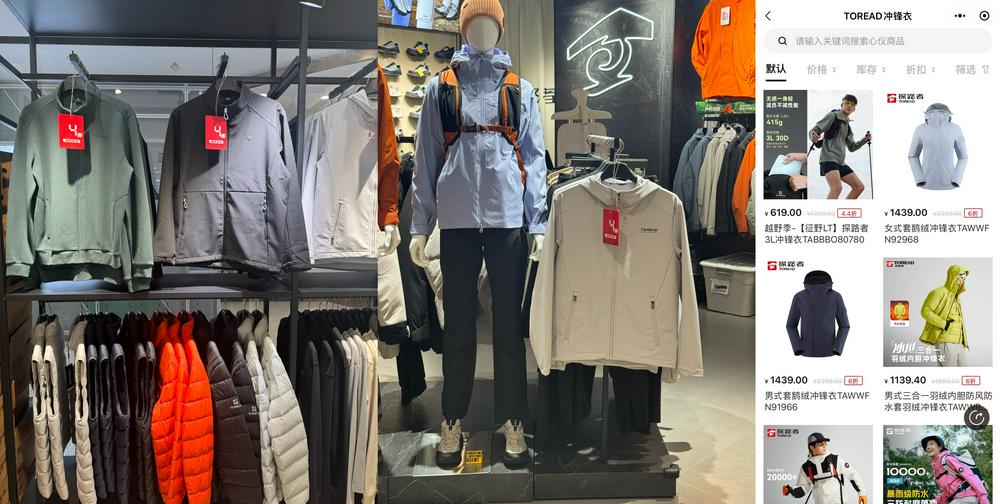
同一时间,探路者官方小程序上的产品出现大面积打折,部分低至3.8折。尽管有双十一大促的叠加因素在,但相比隔壁凯乐石、乐飞叶等一众控价更严格的国内外户外品牌,其价格浮动空间更大。而这类门店展示和价格策略,对于品牌形象的塑造显然是有影响的。
“户外一哥”何以至此?芯片成新增长曲线,上半年营收占比近四成
市场主流观点认为,探路者的掉队源于战略分散和摇摆。2015年,行业增速放缓,恰逢其时政策鼓励“体育+”融合发展,探路者随即开启多元化战略,收购多家旅游、体育平台试图搭建 “户外生态圈”。也是在这一年,探路者的收入规模达到巅峰。
鞋服行业品牌战略咨询专家、上海良栖品牌管理有限公司创始人程伟雄认为,消费品牌需长期深耕主业,而多元化扩张令其资源被严重分散,也让探路者错失了户外行业爆发的黄金期。
以产品端为例,前述专家认为探路者战略长期摇摆,未找准细分场景定位,陷入“泛户外”同质化陷阱。品牌早期自主研发的TiEF防水透气面料曾形成技术壁垒,但后期研发资源被分流,核心技术迭代停滞,产品缺少差异化记忆点,既无凯乐石的专业攀登壁垒,也无骆驼、伯希和的性价比优势。
这种窘境同样体现在了业绩数据上。到2020年,探路者总营收已经跌至不足10亿元,并持续陷入亏损。
2021年,芯片行业从业者李明入主探路者,确立 “户外+芯片” 双主业战略,为这家老牌户外公司开启了另一条增长线。此后探路者陆续收购北京芯能、贝特莱等公司股权,持续加码芯片赛道。
芯片业务的增长速度肉眼可见。2022年,该板块营收仅842.72万元,占总营收不足1%;2025年芯片营收已达到2.3亿元,占比抬升至16.65%。2026上半年,探路者芯片收入达3.58亿元,撑起公司38.6%的整体营收。
针对“双主业协同”,探路者曾表示:未来规划上,公司重点发展芯片业务;同时,公司将户外作为芯片应用场景终端之一,推动自研芯片在智能服饰、智能穿戴等智能装备中的全面搭载。
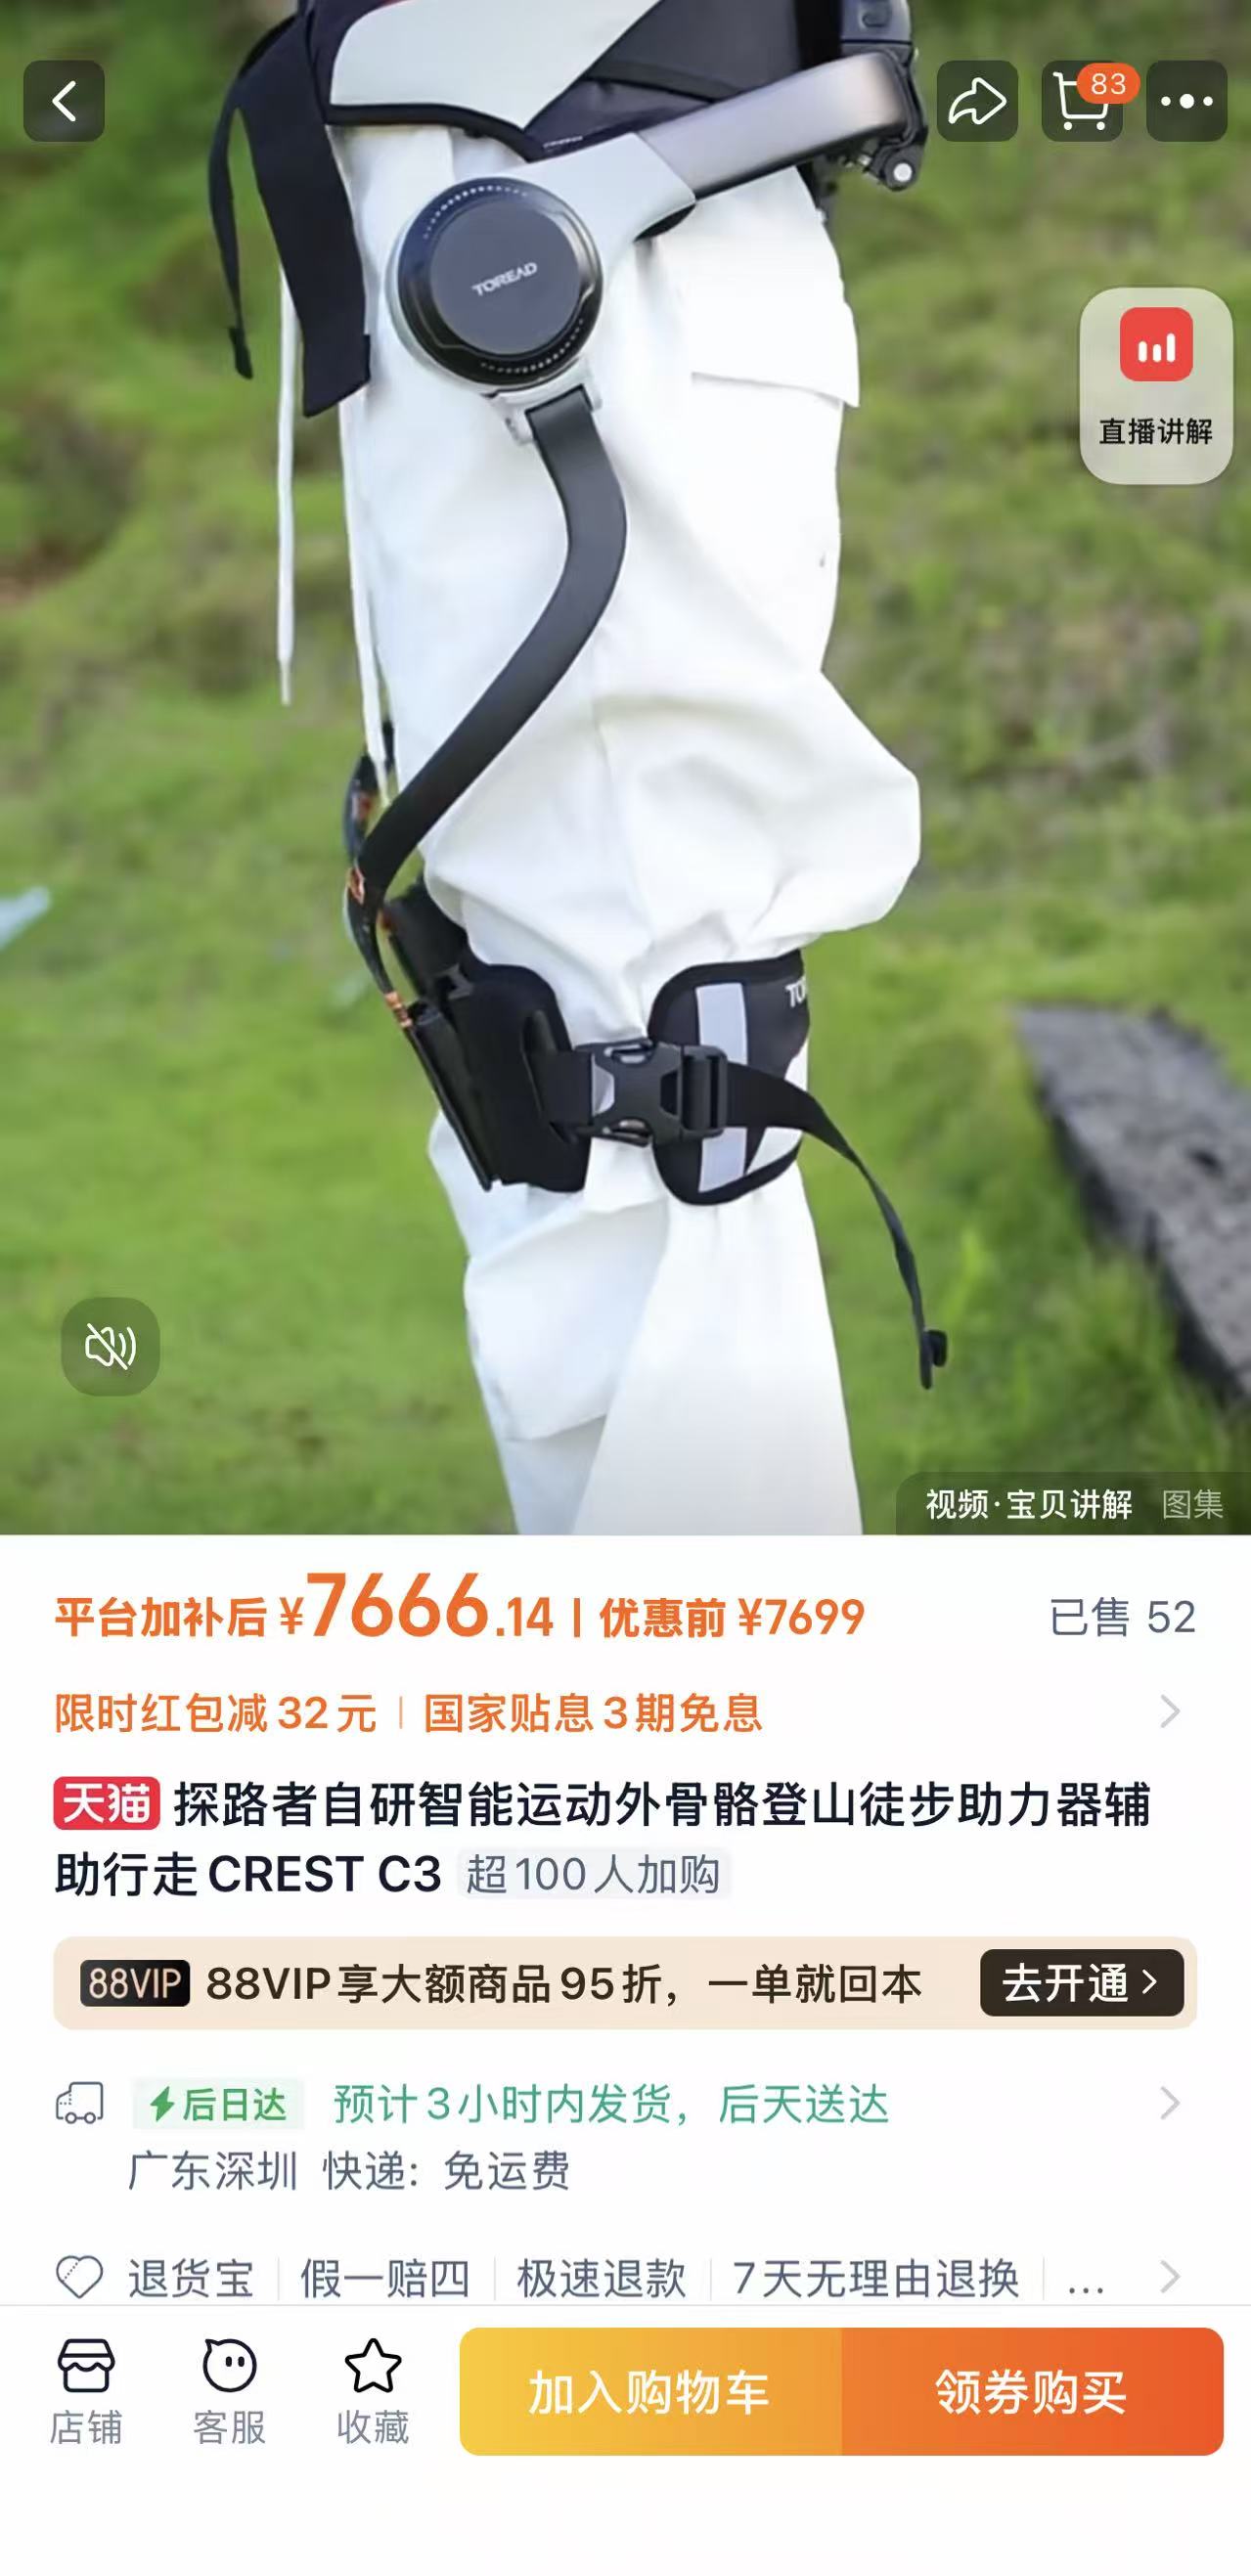
今年6月,探路者上架售价为7699元的户外外骨骼产品Crest C3,官方披露正式上市当天销量破百台。但这一尝试能撑起多少营收与利润、双主业协同对C端的实际影响,这些都需要时间的验证。
探路者最贵冲锋衣已突破万元,推进加盟转直营、签约黄景瑜
前述受访专家认为,探路者能否走出困境,关键在于能否重新锚定户外本源。他认为,探路者需要聚焦户外细分场景,重建产品技术壁垒,同时加速全渠道融合,重拾本土用户信任。
探路者已经开始动手调整,加码高端市场是其不得不做的尝试之一。财报显示,探路者产品的价格天花板正在抬升,以冲锋衣为例,其2024年的主要价格集中在999-2599元之间;到2026年上半年,这一区间已延伸至799-4699元。
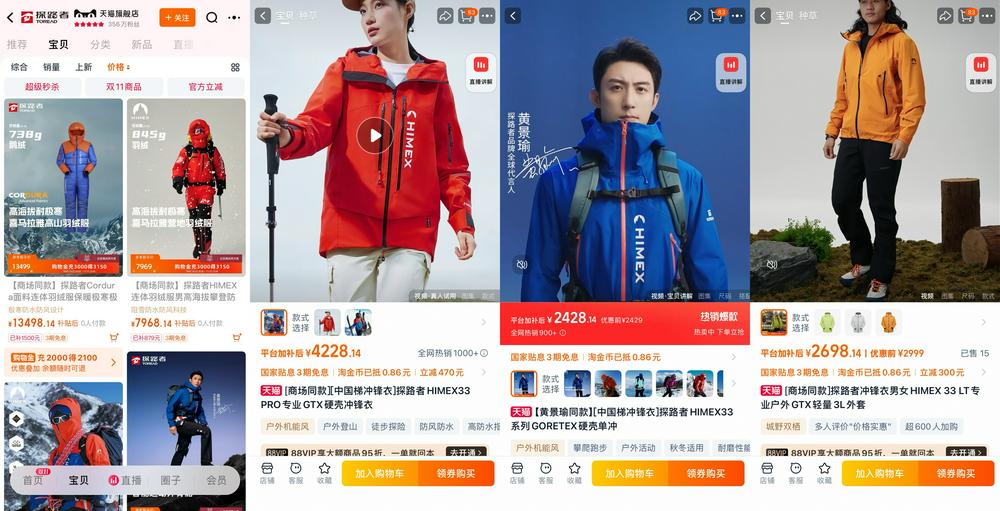
目前,探路者天猫旗舰店中最贵的单品是定价14999元的Cordura面料极地探险连体羽绒服;其HIMEX高端攀登系列也在密集上新,定价4699元的HIMEX33 Pro专业硬壳冲锋衣全网热销超千件、33LT轻量冲锋衣也卖到了2999元/件。不过,后者在店铺页面显示的销量仅有十几件。
高端赛道的竞争已然分外拥挤,心智建设绝非短期可以完成。
另一方面,探路者正在关闭低效门店、优化渠道结构。2025年,公司关闭200家门店、新开139家,全年净减少61家。截至2025年底,公司连锁经营门店总数为847家。与此同时,其还在推进加盟转直营,直营门店数量有所抬升,截至2026年6月底已达80家。
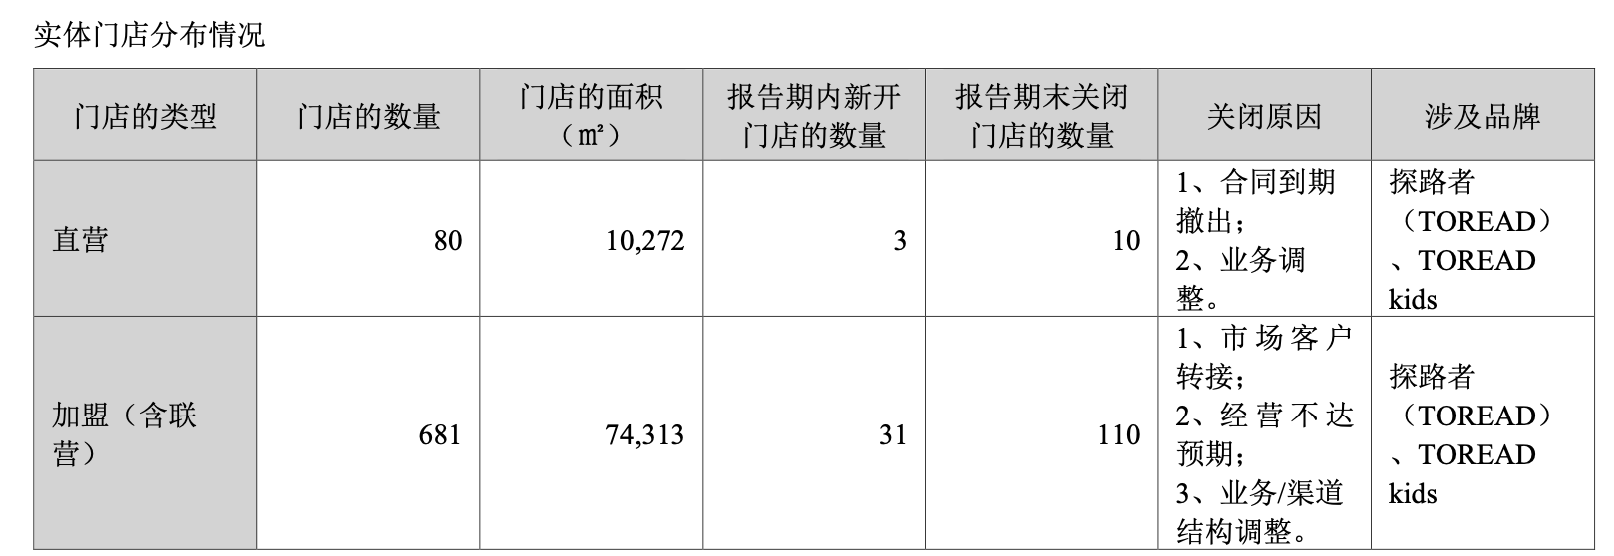
渠道调整的阵痛仍在显现。财报数据显示,2026上半年,开业满12个月的成熟直营门店店效同比下滑7.18%,加盟收入同比下降41.65%。
营销层面,探路者的投入也在同步加码。2026年半年报显示,公司销售费用支出达1.71 亿元,同比增长13%。今年4月,探路者官宣演员黄景瑜为品牌代言人,试图提升品牌在大众市场的声量。
这一系列动作,本质上都是想要建立稳定、向上的专业品牌认知。不过户外赛道已经告别蓝海时代,赛道的分层格局很难被轻易撼动。对探路者而言,它拥有本土最早的户外品牌积淀、完整的供应链和技术储备,当下又有芯片这条全新的增长曲线。但它最终需要回答一个最基础的问题:在消费者心里,探路者究竟是谁?


