图片来源:视觉中国
蓝鲸新闻10月26日讯(记者 李丹萍)“Do Good,Do Well。一家企业首先要把自己做好,才能对社会做有价值的好事。我经常想,如果我是购买者的话,购买一家亏损企业的保单会感到安全吗?养老金事业是一份沉甸甸的责任,必须持续地提高盈利能力和风控水平。”谈及国民养老保险成立四年多来的实践探索和经营原则,国民养老保险党委书记、总经理黄涛坦言,“我们要做的就是负债端纪律,资产端稳健,风控端审慎,服务端普惠。”
近日,在接受蓝鲸新闻记者专访时,黄涛指出,AI的兴起正在改写行业的服务边界与竞争逻辑,信息平权使客户与机构认知趋于对等,这将深刻重塑保险行业的业态。AI不会改变保险承诺、渠道连接、客户服务、投资逻辑与审慎经营的本质,但可以让这些环节更清晰、更透明、更可及、更前瞻。此外,有了AI的支持,单一的养老金保障向全生命周期的诉求在推进,从标准化的产品向场景化的定制也在推进。
对于投资及风控,黄涛强调资本的刚性约束以及要提高计量的精准度,逆周期做管理拨备,坚持“以丰补歉”,坚持严格的财务纪律,“未来有很多的不确定,能应对这种不确定就是把自己米缸、水缸尽量填满,尽量填多,让储备更加丰厚,能抵御更大的市场冲击,老老实实、认认真真地兑现老百姓的养老金。”
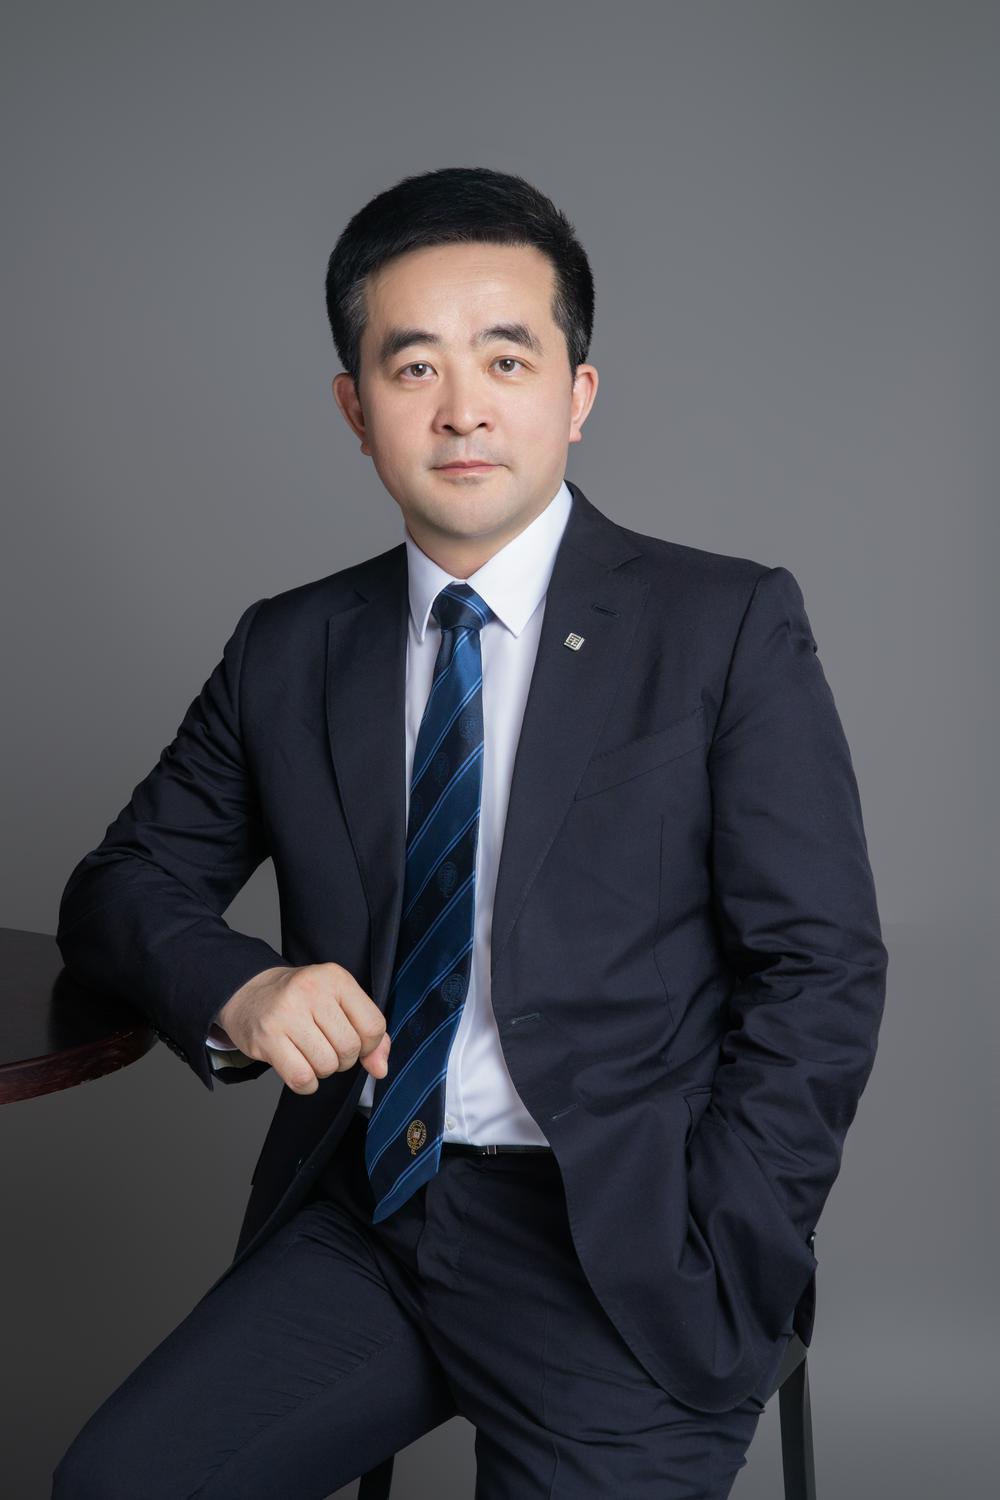
国民养老保险党委书记、总经理黄涛(受访者供图)
AI带来的信息平权将深刻重塑保险业态
“AI突然拓宽了服务边界。从前我们认为服务是线下的,应该是靠人力资源去推动的,有了AI我们觉得不一样了,服务更有效率、更加完善、更加精准。”黄涛给出自己的观察。
他指出,落到养老金融赛道,信息平权带来的变化尤为关键:客户与机构,在信息获取、认知能力上正在趋向对等,这将深刻重塑保险业的业态。
很直观的案例是,二三十年前销售一份保单,需要专业代理人,而现在客户在听销售人员讲保险的时候,可能正在用AI查询、用金融工具测算,“实际上很可能他得到的信息比代理人还要全面、还要深刻。”
另一个正在发生的变化是代理人队伍的持续收缩,从高峰期的1000万人降至约200万人。“过去是经验驱动,现在是数字智能化驱动。有一部手机加AI工具,就能成为一个优秀的代理人。”黄涛说,“这样的变化,给我们养老金产品包括渠道商带来了巨大的挑战。”
“我们经常思考,养老金的需求在哪里,产品如何更好满足需求,价值在哪里,链接的服务又在哪里?如果产品供给方、渠道服务方自身不具备稳定、可信的价值,很难让老百姓——养老金的购买者、产品的持有者去相信自己的养老金是安全的。”他提到。
“Do Good,Do Well”,黄涛用了一句英文来表述国民养老的经营理念,“很难想象一家长期亏损的企业能提供好的产品。保险行业有一种说法是‘七平八盈’,七年打平、八年盈利,但国民养老提出来第一年就要实现盈利。如果我是购买者的话,购买一家亏损企业的保单会感到安全吗?行业再有特点,盈利是最基本的诉求。”
这样的经营哲学,体现在国民养老对养老金事业的探索实践中,可以概括为四个方面——负债端纪律,资产端稳健,风控端审慎,服务端普惠,必须承担好责任。
在黄涛看来,AI不会改变保险承诺、渠道连接、客户服务、投资逻辑与审慎经营的本质,但可以让这些环节更清晰、更透明、更可及、更前瞻。“国民养老做的工作不仅仅是用AI去赋能、提高收益率和安全性,还要用AI拉满各类群体尤其是年轻人的情绪价值,使社会保障更加完善,一二三支柱发展更加均衡。”
谈及养老金融的核心,黄涛指出,政府引导、监管政策扶持叠加AI时代,个人养老金不仅仅是卖产品,更重要的是在客户购买产品的时候,帮助积累养老金知识,形成对于自身的养老需求的规划;在购买产品后,提供陪伴式服务;帮助安排合理的领取方式,使一二三支柱的养老金,能够相互补充,相互配合。
AI时代使养老规划乃至养老投顾服务更有效率、更便捷成为可能。基于此,国民养老推出了“赵钱孙李”养老规划服务,将经济学理论应用于个人收入、支出和养老规划,既符合经济发展规律,也符合社会民生事业需求,力求做到“千人千面”。
秉持“中庸”之道,养老金投资的最底线是不能赔钱
“养老金账户不能赔钱,我们一直是以不赔钱作为基础来去增强投资收益”,黄涛透露,国民养老成立4年多来,综合投资收益率一直处在市场的前1/4,是行业内为数不多保持资产负债正久期的公司,“在国民养老没有利差损,至少短期内没有利差损的风险。”
这也得益于“天时地利”,由于成立时间较短,国民养老既没有历史高利率保单的“包袱”,也没有不良资产的“包袱”,且公司在成立初期就重点配置了长期国债以及高股息的资产,得以在投资端持续保持稳健。
在其看来,用“中庸”二字来反映养老金的投资是最恰当不过的。“不偏谓之中,不易谓之庸。不偏就是不要走得太远,总体保持一定的灵活性。不易,易就是变化,对于养老金融的一些底线,我们会永远坚守,永远兜底。”
黄涛介绍,在投资策略上,国民养老更关注长期结构性风险,成本收益动态匹配,努力保持资产负债久期正向匹配,这包括,锚定利率双向波动管理,不赌单边利率走势,动态优化存量、增量结构;始终把资金安全放在首位,不盲目追逐市场热点;围绕国家重大战略配置长期资产,分享经济增长红利。
今年三季度,不少权益仓位较高的保险机构投资端受到资本市场大幅波动的影响,国民养老在三季度的投资收益表现反而优于前两个季度,尤为难得。“我们始终坚持稳健的投资组合,所谓的一些赛道股,有时收益好,有时候调整很大,但我们并没有受影响。因为我们的资产更多放在安全稳健的资产上,特别是商业模式清晰,现金流良好,跟国家经济发展真正同频共振的企业和行业上。我想这样的话,保险资金的投资会走得更远、走得更稳。”
在风控端,黄涛强调资本的刚性约束以及要提高计量的精准度,逆周期做管理拨备,坚持以丰补歉,坚持严格的财务纪律,“从投资负债来讲,未来有很多的不确定,能应对这种不确定就是把自己米缸、水缸尽量填满,尽量填多,让储备更加丰厚,能抵御更大的市场的冲击,能老老实实、认认真真地兑现老百姓的养老金。”
养老险公司应相应减少理财型保险的业务占比
个人养老金制度实施至今,已经从“开户扩面”转向“提质增效”阶段,但居民的持续缴存意愿,一直受到多重因素制约,开户热、缴存冷的分化态势依旧存在,背后既有税优激励对中低收入群体吸引力不足的问题,也有资金长期锁定与居民流动性需求之间的现实矛盾。
提及于此,黄涛表示,个人养老金制度实施以来成效显著,各项配套机制稳步推进,并逐步扩展形成一个整体,“任何制度被广泛接受都需要一个过程。个人养老金制度自试点落地至今只有不到四年时间,大家需要保有耐心。”
其指出,个人养老金制度体系有待进一步完善,这涉及个人所得税制度的优化与社会养老意识的培育。与此同时,丰富金融机构参与渠道、提升信息披露透明度同样关键。个人养老金可配置银行存款、养老理财、养老基金及保险等多元品类,各参与机构需持续提升自身管理水平,开发更契合老百姓需求的产品。
例如,在投资端应符合养老金积累的特点,做到稳健;针对不同人群提供差异化产品:年轻人可能承担更多风险,临近退休的人风险偏好相对较低,应在不同人群甚至不同区域提供更具落地性的产品;各家参与机构应尽量提升自身经营管理水平,降低经营管理成本,以更多的投资收益让老百姓感受到实惠,增强个人养老金持有者的获得感,从而提高其参与积极性。
近几年,监管持续推动专业养老险公司回归主业,也对专业养老险公司的专业化、差异化发展提出了更高要求。
黄涛认为,养老险公司应该注重主业,重视以养老年金、两全险、商业养老金和个人养老金为主的养老属性更强的保险业务,投入更多的资源,相应减少短期或是理财型保险的业务占比。
“国民养老的经营理念是专业专注、普惠为民。我们致力于成为更加专业的投资者,希望能给持有养老金产品的客户带来更好的收益,专注于各类养老属性尤其是期限较长的保险产品。普惠为民则是通过管理效率的提升、AI技术的运用以及跟合作伙伴更紧密的合作,服务客户,降低产品门槛。”黄涛说道,“在运营消保方面也要体现普惠,尽量使我们的服务和产品看得明白、搞得懂、好操作。”


