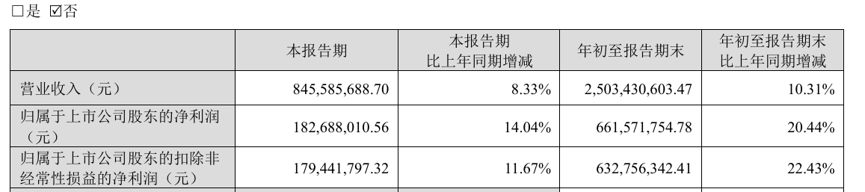
蓝鲸新闻10月26日讯(记者 朱欣悦)10月26日,百润股份披露了三季报,2026年前三季度,百润股份实现营业收入25.03亿元,同比增长10.31%;净利润6.62亿元,同比增长20.44%。其中三季度单季,实现营收8.456亿元,同比增长8.33%;净利润1.83亿元,同比增长14.04%。
值得注意的是,这份增长很大程度上建立在低基数效应之上。
2025年是百润股份近年来的业绩低点,营收与净利润均处于近年低位。2023年-2025年,百润股份营业收入分别为32.64亿元、30.48亿元、29.44亿元;净利润分别为8.09亿元、7.19亿元、6.37亿元。正是在这此基础上,2026年前三季度的同比数据才显得格外亮眼。
比低基数更值得关注的,是百润日益沉重的存货包袱。
截至9月末,百润股份的存货为15.98亿元,环比6月末的15.57亿元增加约0.42亿元,延续了季度稳定递增的态势。截至2026年6月末,公司存货余额达15.57亿元,其中自制半成品13.51亿元,占存货总额的86.71%。对于该科目的具体构成,百润在投资者互动平台上曾明确回复:自制半成品,是已灌桶的威士忌,处于陈酿期间。
这意味着,超过13亿元的存货并非可直接销售的成品酒,而是长期封存于橡木桶中、尚未入市的威士忌基酒。这是百润为布局烈酒赛道而进行的前置性储备。换句话说,这批资产在未来2至5年内或难变现,却已实实在在占据了公司逾四成的流动资产。
更关键的是,这一结构仍在持续固化。百润的存货逐年增长,2023至2026年6月底,百润股份的自制半成品金额分别为5.9亿元、8.7亿万元、11.9亿元和13.5,亿元,占存货比重分别为76.92%、83.74%、86.80%和86.77%,为存货的主要构成部分,占比整体呈现逐年上升的趋势。四年间,自制半成品从约6亿元增长至约13.5亿元,规模翻了一倍有余。
对于这一持续膨胀的存货,百润股份的解释是“为品质与连续性所做的必要储备“。
百润股份在回复问询函时表示,自2021年10月19日首次灌桶开始,公司持续进行威士忌业务的蒸馏、灌桶和陈酿,威士忌桶陈原酒数量持续增加。在考虑威士忌原酒陈酿周期的基础之上,为保障威士忌产品的品质、保持威士忌产品生产的连续性,公司需建立并维持合理的威士忌原酒规模,以支撑公司威士忌业务发展和未来发展战略的顺利实施,因此报告期各期末自制半成品中威士忌桶陈原酒数量及金额增长具有合理性。
然而,评级机构联合资信6月27日发布的2026年跟踪报告中直指核心风险,公司目前烈酒业务处于初始阶段,跟踪期内公司储存较多威士忌半成品,致使存货规模较2025年底大幅增长31.97%,对资金形成占用,需关注公司后续威士忌的销售情况。
销售端的数据,印证了这一担忧并非空穴来风。
百润在募集说明书中披露,威士忌新品2025年开始上市销售,当年成品酒产量达16.23万箱,但全年销量仅为7.48万箱,产销率仅录得46.05%;进入2026年一季度,产销率虽提升至62.80%,但产量与销量基数仍处低位。
据业内人士估算,按500L、50度标准桶折算,全年7.48万箱的销量,对应消耗原酒约620–900桶。相较于百润至少16万桶的年产规模,这一消耗量占比极低,对整体产能利用率及周转效率的影响几乎可以忽略不计。
国产威士忌并非百润一家在做,而是一场已经拉开帷幕的行业竞赛。 随着各大酒企的陈酿原酒陆续到达法定年限,2025-2028年将是中国威士忌的集中上市窗口。市面如何能消化掉百润的库存还要打一个问号。


